TVA récupérable et TVA déductible : la différence
La TVA récupérable est la taxe sur la valeur ajoutée payée sur des achats professionnels qu’une entreprise assujettie peut déduire de la TVA qu’elle a collectée. Si la TVA déductible dépasse la TVA collectée, la différence forme un crédit de TVA, reportable ou remboursable selon les cas.
Qu’est-ce que la TVA récupérable ?
C’est la TVA d’amont, celle que vous payez à vos fournisseurs, dans la limite du droit à déduction. Vous l’imputez sur la TVA d’aval, collectée sur vos ventes. Le solde joue dans les deux sens : vous reversez la différence à l’administration, ou vous constatez un crédit si vous avez payé plus de TVA que vous n’en avez collecté.
La TVA récupérable n’est pas automatique. Elle dépend de votre régime, de la nature de la dépense et de la facture que vous détenez. Un achat professionnel sans facture conforme, ou une dépense exclue du droit à déduction, laisse la taxe dans le coût.
Quelle est la différence entre TVA déductible et TVA récupérable ?
Dans le langage courant, les deux termes désignent la même taxe. La nuance est comptable. La TVA déductible est le droit : le montant que vous êtes en droit de déduire. La TVA récupérable est le résultat : ce que vous parvenez effectivement à récupérer, par imputation sur la TVA collectée ou par remboursement d’un crédit.
| Terme | Ce qu’il désigne |
|---|---|
| TVA déductible | Le montant de TVA que vous avez le droit de déduire sur vos achats |
| TVA collectée | La TVA facturée à vos clients sur vos ventes |
| TVA récupérable | La part effectivement récupérée : imputation ou remboursement du crédit |
| Crédit de TVA | L’excédent de TVA déductible quand elle dépasse la TVA collectée |
Certains logiciels et formulaires emploient « TVA déductible » là où d’autres écrivent « TVA récupérable ». Vérifiez le sens retenu dans votre outil avant de comparer des chiffres.
À quelles conditions peut-on récupérer la TVA ?
Trois conditions reviennent. Il faut être assujetti à la TVA et tenir une comptabilité qui permette la déduction ; la dépense doit être engagée dans l’intérêt de l’exploitation ; et vous devez détenir une facture conforme, établie au nom de l’entreprise. Si l’une manque, la taxe n’est pas récupérable.
Les principaux points de contrôle :
- Votre régime : réel normal ou réel simplifié. En franchise en base, vous ne facturez pas de TVA et n’en récupérez pas.
- L’objet de la dépense : un usage professionnel démontrable, pas un achat personnel.
- La facture : mentions obligatoires, identité de l’entreprise, montant HT, taux et montant de TVA.
- Les exclusions : véhicules de tourisme et certaines dépenses de réception restent hors du droit à déduction, en tout ou partie.
- Les justificatifs annexes : note de frais, contexte du déplacement ou du repas.
Ces règles sont fixées par le code général des impôts et commentées par l’administration sur impots.gouv.fr. Le texte de référence est consultable sur legifrance.gouv.fr.
Quels justificatifs garder pour la TVA ?
La facture est la pièce maîtresse. Elle doit porter le nom et l’adresse des parties, un numéro, une date, la désignation des biens ou services, le prix HT, le taux et le montant de TVA, et le total TTC. Un ticket de caisse n’ouvre pas les mêmes droits qu’une facture : selon la dépense, il peut suffire pour la preuve comptable mais pas pour déduire la taxe.
Conservez les pièces liées, y compris la note de frais quand la dépense a été avancée par une personne. Le guide sur les notes de frais détaille la structure et les mentions à garder. Pour la conservation, suivez les durées en vigueur rappelées par service-public.fr : elles se comptent en années, et une copie numérique doit rester fidèle et lisible.
Comment Portmoneo calcule-t-il la TVA récupérable ?
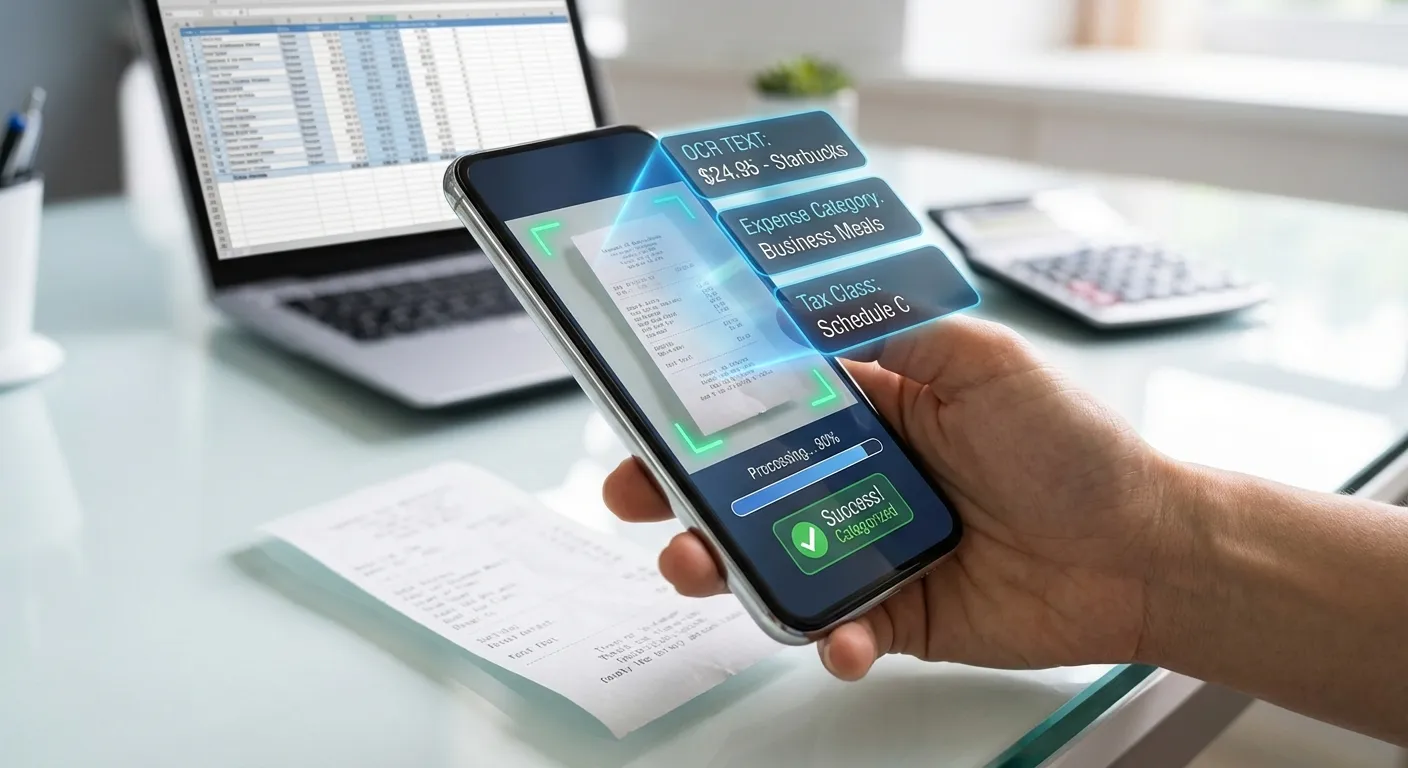
Vous scannez le reçu, l’IA cloud extrait les lignes de taxe, et le module de récupération fiscale applique les règles du pays et du statut que vous avez choisis. Il affiche deux niveaux : la TVA récupérable et la déductibilité à l’impôt, par catégorie et par période.
Pour la France, l’application propose deux profils. « Assujetti à la TVA (Régime Réel) » emploie la terminologie TVA déductible et applique des taux par catégorie, comme 80 % sur le carburant ou 0 % sur un véhicule de tourisme. « Micro-entreprise / Franchise en base » retient un taux de récupération de 0 % : cohérent, puisqu’une entreprise en franchise ne récupère pas la TVA. Vous pouvez ajuster les pourcentages si votre expert-comptable travaille autrement.
Le Free couvre 5 scans par jour, l’historique sur 90 jours et l’export CSV. Premium ajoute les scans illimités, l’historique complet, les formats PDF et Excel, et l’export du rapport fiscal. Le prix figure dans Google Play. Voir la page récupération fiscale et l’export vers Excel.
Que faire quand un crédit de TVA apparaît ?
Un crédit n’est pas une erreur : il signifie que vous avez déduit plus de TVA que vous n’en avez collecté. Il se reporte sur une période ultérieure ou peut être remboursé sous conditions. La déclaration et le choix entre report et remboursement relèvent de votre expert-comptable, pas de l’application.
Portmoneo structure vos montants et prépare un export, mais ne déclare rien. Il ne transmet ni déclaration de TVA, ni télédéclaration. La décision fiscale reste humaine.