Najlepsze trackery wydatków 2026 dla freelancersów
Wybór trackera wydatków w 2026 to nie quiz z billboardu. Setki aplikacji obiecuje „proste finanse”. Jedne Free są kalekie, inne drogie, jeszcze inne padają bez netu w metrze albo na lotnisku. Ten przewodnik tnie szum: wydajność, niezawodność, prywatność, uczciwa cena. Ocenialiśmy narzędzia po tym, co realnie psuje albo ratuje codzienny workflow — nie po hashtagach z landing page’a.
Nie ma uniwersalnie „idealnej” appki. Jest najlepsza dla Ciebie — pod workflow, nawyki i limity. Cel: nie tylko klepać transakcje, tylko realnie ogarnąć kasę, złapać paragony pod PIT i nie oddawać logowania do banku, jeśli tego nie chcesz.
Przewodnik jest pod kątem solo, JDG, freelancera i małych ekip bez korporacyjnych akceptacji. Jeśli potrzebujesz polityki „no first class” dla 200 osób — to inny tor (Expensify/Concur). Tu szukamy narzędzi, które przeżywają Twój prawdziwy tydzień pracy: skan w windzie, ledger w samolocie, CSV przed księgową.
Jakie kryteria naprawdę mają znaczenie?
Trzy: szybkość capture, lokalny/offline ledger, prywatność bez wymuszonego banku. Przejrzyste limity Free to wisienka.
Zanim wskoczysz w rankingi, ustal ramę oceny. Najlepsze trackery wygrywają w tych obszarach:
Co czyni capture szybkim i dokładnym?
OCR, który bije klepanie. Cloud AI wyciąga merchant/datę/kwotę; Ty weryfikujesz. Seria skanów = mniej zaległości.
Główna wartość trackera wydatków to tempo i jakość zapisu. Wolny proces zabija nawyk. Sprawdź:
- Szybkość skanu: zdjęcie i idziesz dalej, czy czekasz wieczność na spinner?
- Jakość OCR: wyblakły termik, dziwne fonty, różne layouty — ile poprawiasz ręcznie?
- Ekstrakcja: sprzedawca, data, suma, pozycje, VAT — czy pola wracają sensowne?
- Import: galeria, PDF, share-intent Androida — nie tylko aparat.
Dlaczego offline i sync mają znaczenie?
Niezawodność. Brak zasięgu nie może blokować zapisu. Local-first + sync później. Podróżujący znają ten ból.
Net nie jest gwarantowany. Lot, garaż, teren bez LTE. Dobry tracker wydatków offline musi:
- pozwalać zapisać wydatek i przeglądać historię lokalnie,
- synchronizować bez gubienia danych, gdy wrócisz online,
- nie wywalać „connection error” przy próbie samego zapisu ledgera.
Uczciwość o OCR: w Portmoneo analiza cloud AI wymaga netu przy skanie z AI. Ledger jest local-first — to dwie różne warstwy.
Jak top appki traktują prywatność?
Kontrola. Ledger na urządzeniu. Bank sync opcjonalny albo — jak w Portmoneo — niedostępny z założenia. Ty decydujesz o sync chmury.
Nie każdy chce (albo może) oddać logowanie do banku. Prywatny tracker wydatków powinien:
- trzymać ewidencję local-first,
- nie wymuszać bank login,
- jasno mówić, że OCR/chat idą przez cloud AI,
- mieć czytelną politykę: nie sprzedajemy danych.
Jak oceniać cenę trackera?
Fairness. Użyteczny Free (nie demo-pułapka). Pro dodaje moc, nie odblokowuje podstawy. Bez ukrytych „per scan”.
Zmęczenie subskrypcjami jest realne. Szukaj:
- Free, który działa — Portmoneo: 5 skanów/dzień, CSV, 90 dni historii,
- jasnych cen Premium w sklepie,
- skalowania bez sztucznych seatów „min. 2 userów”,
- braku niespodzianek za podstawowy eksport.
Jakie są najlepsze aplikacje 2026?
Portmoneo (podróże/prywatność/freelancer). YNAB (twardy budżet). PocketGuard (prosty podgląd). Spendee (wspólne portfele). Money Manager (ręczne). Wybierz tor.
Poniżej uczciwa ocena mocnych i słabych stron — z korektą product truth dla Portmoneo.
Dlaczego Portmoneo pasuje do prywatności i podróży?
Local-first + OCR AI + jasny Free. Skanujesz na Androidzie, ledger na telefonie, sync opcjonalny. Bez bank login.
Podsumowanie: Nowoczesny skaner paragonów i tracker dla solo — nie suite akceptacji kart firmowych.
Kluczowe funkcje:
- Cloud AI OCR: merchant, data, sumy, linie, stawki/kwoty podatku, confidence — Ty weryfikujesz.
- Skaner dokumentów na urządzeniu + import galerii (jpg/png/pdf/heic/webp) + Android share-intent.
- Lokalna baza wydatków jako źródło prawdy; opcjonalna zaszyfrowana sync.
- Free: 5 skanów/dzień, 5 wiadomości chat/dzień, 90 dni historii, okno analityki do 3 miesięcy, CSV, reklamy.
- Premium: nielimitowane skany, 50 chat/dzień, pełna historia, dłuższe okna analityki, PDF/XLSX, raport podatkowy, insights, bez reklam.
- Tax Recovery: kreator jurysdykcji (DE, FR, ES, IT, RO, GB, US, AE, SA, CA, AU, ID).
- Android na Google Play; iOS na waitliście.
- Świadomie brak: bank sync, Zapier/Make, natywne QuickBooks/Xero, budżetowe cele/limity jako pozycjonowanie.
Mocne strony:
- prawdziwy local-first pod podróże,
- privacy bez wymuszonego banku,
- Free, który pozwala realnie przetestować OCR,
- fokus freelancera / JDG,
- ekran odzyskiwania VAT.
Słabe strony:
- mniejsza rozpoznawalność marki vs weterani,
- brak enterprise approval workflows,
- brak iOS App Store dziś,
- brak natywnych konektorów księgowych (eksport plików).
Cennik: Free jak wyżej; Premium — cena w Google Play (nie wymyślamy kwot w blogu).
Dla kogo: freelancerzy, konsultanci, privacy-first, częste podróże solo, małe ekipy bez biurokracji akceptacji.
Realnie: OCR bywa świetny na czytelnych kwitach; na blaknących termikach poprawiasz. Nie obiecujemy magicznego „>95% zawsze”.
Czy YNAB wygrywa twardy budżet?
Król metody zero-based. Stromą krzywą i cenę rekompensuje dyscyplina — jeśli się zobowiążesz.
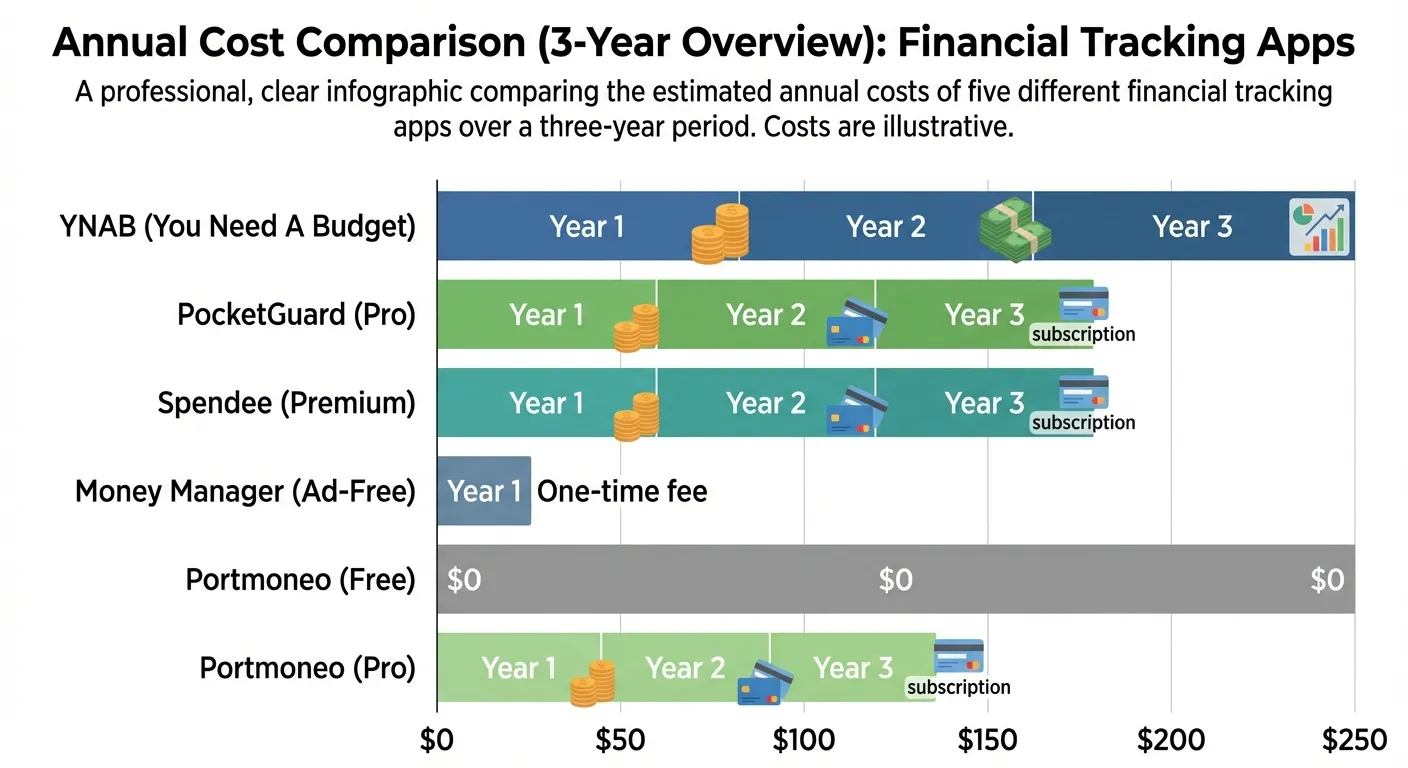
Podsumowanie: YNAB („You Need A Budget”) łączy tracking z metodologią budżetową. To nie tylko lista wydatków — to system planowania każdej złotówki.
Kluczowe funkcje:
- budżetowanie zero-based: każda złotówka dostaje zadanie w kategorii,
- integracja wydatków z planem budżetu (wydatki „zjadają” zaplanowane koperty),
- cele oszczędnościowe i monitoring postępu (awaryjna poduszka, urlop, dług),
- solidna appka mobilna do wpisów w biegu i przeglądu planu,
- ogromna biblioteka edukacyjna: kursy, community, webinaria metodologii.
Mocne strony:
- sprawdzona metoda, która realnie zmienia zachowanie i pomaga wychodzić z długu,
- społeczność i materiały edukacyjne obniżają próg wejścia w system,
- mobile dobrze spina codzienny wpis z tygodniowym przeglądem,
- długoterminowe nawyki, nie tylko lista transakcji.
Słabe strony:
- stroma krzywa nauki — metoda wymaga czasu i dyscypliny,
- drożej niż czyste trackery (~14,99 $/mc lub ~99 $/rok),
- ograniczony offline (problem w locie / terenie),
- bank connection, by w pełni wykorzystać automatyzację,
- overkill, jeśli potrzebujesz tylko ewidencji kosztów i OCR pod PIT.
Cennik: brak stałego Free — trial 34 dni, potem subskrypcja.
Dla kogo: osoby gotowe na metodę, nie na „szybki OCR pod PIT”.
Realnie: kto wytrwa w metodzie, raportuje lepszą kontrolę i oszczędności. Kto chce tylko skanować paragony — odpadnie na krzywej i cenie.
Uwaga: Portmoneo nie konkuruje jako budget app. Nie obiecujemy limitów kategorii ani coachingu budżetowego jako core produktu.
Czy PocketGuard jest dobry na szybki podgląd?
„In My Pocket” — ile zostanie po rachunkach. Prosto, automatycznie. Mało detalu pod OCR i podatki.
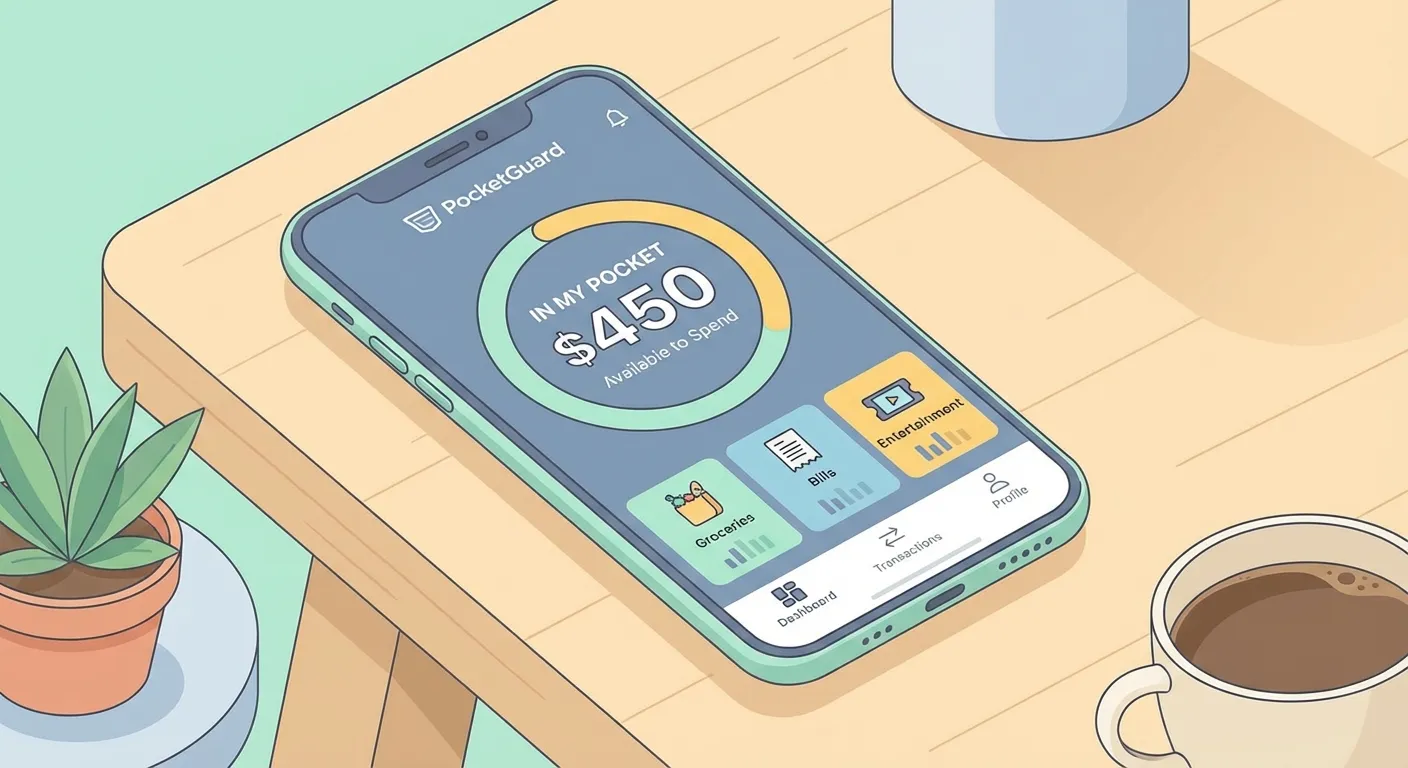
Podsumowanie: Minimalistyczny podgląd bezpiecznej kwoty do wydania po rachunkach, celach i planowanych wydatkach. Świetny na szybki rzut oka, słaby jako skaner ewidencji JDG.
Kluczowe funkcje:
- kalkulacja „In My Pocket” po rachunkach i celach,
- auto-kategorie z podpiętych kont bankowych,
- monitoring rachunków i subskrypcji (mniej opóźnionych płatności),
- cele oszczędnościowe z postępem,
- czysty, prosty interfejs bez feature bloat.
Mocne strony: ekstremalnie czytelne UI; koncepcja „w kieszeni” działa w codziennych decyzjach; mniej ręcznego klepania dzięki bank feed; łatwo łapać drenaż subskrypcji.
Słabe strony: bank link do pełnej mocy (privacy trade-off); słaby offline; skan paragonów nie jest rdzeniem; Free mocno okrojony; Plus ~12,99 $/mc lub ~74,99 $/rok; mało detalu pod line-item VAT / KUP.
Dla kogo: casual tracking i szybki podgląd — nie ewidencja JDG pod VAT.
Realnie: użytkownicy chwalą prostotę; kto potrzebuje OCR i offline ledger, szybko szuka uzupełnienia.
Czy Spendee wygrywa wspólne wydatki?
Shared wallets. Pary, współlokatorzy. Multi-waluta i wykresy. Słaby fokus na OCR.
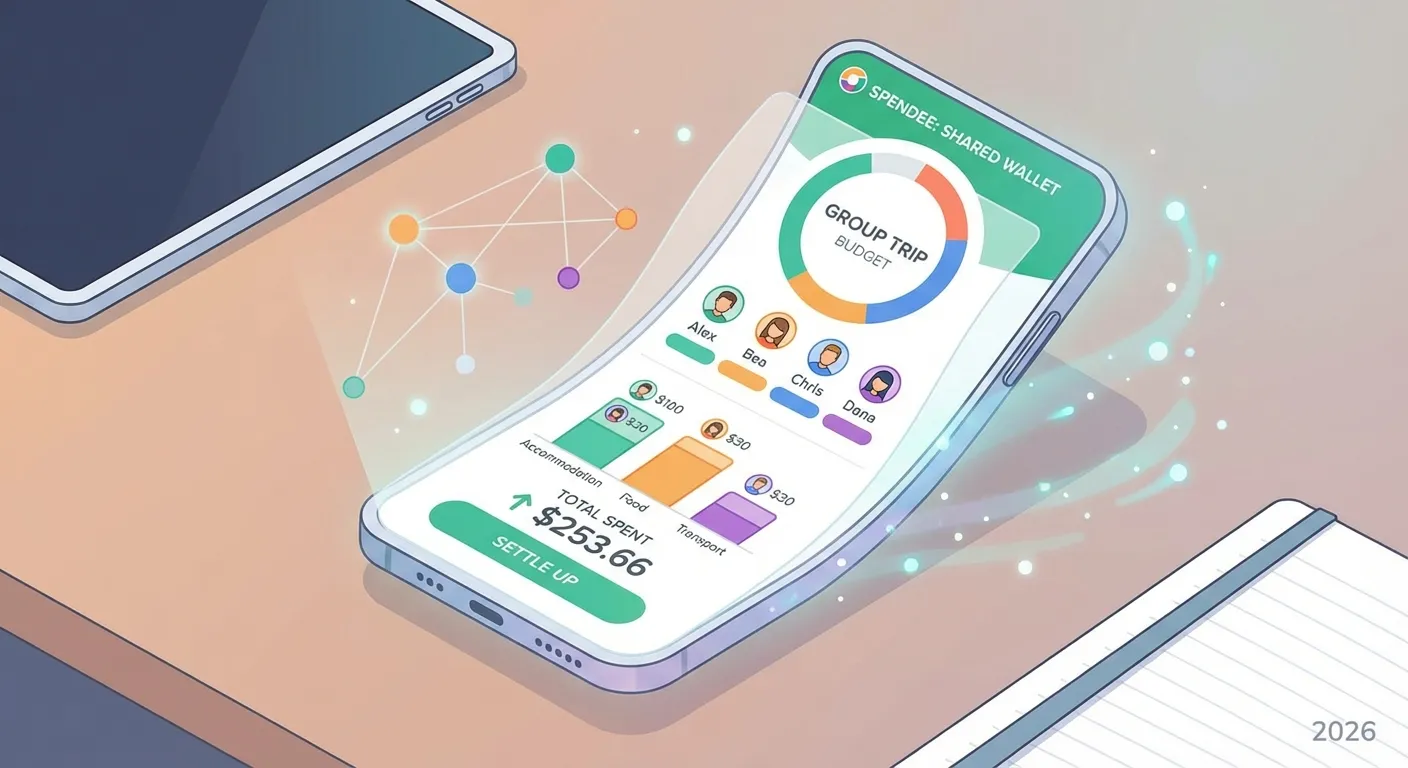
Podsumowanie: Wspólne portfele i ładne wizualizacje. Dobre do dzielenia kosztów mieszkania, podróży we dwójkę, wspólnego budżetu flatshare.
Kluczowe funkcje: shared wallets dla kilku osób; wykresy spending; limity kategorii; multi-waluta; przypomnienia o rachunkach.
Mocne strony: współpraca 2–3 osób bez Excela-wojny; atrakcyjne wykresy; multi-currency dla podróży i życia cross-border; intuicyjne kategorie.
Słabe strony: OCR nie jest priorytetem (więcej manual / bank import); offline ograniczony; bank connection dla auto-importu; Free bardzo cienki; Premium od ~2,99 $/mc, Family ~4,99 $/mc; mniej fokusu na przetwarzanie paragonów niż dedykowane skanery.
Dla kogo: pary / flatshare — nie freelancer pod line-item VAT.
Realnie: shared wallets ratują relacje finansowe; do ewidencji podatkowej często trzeba drugiego toola ze skanerem.
Czy Money Manager jest OK na ręczne logowanie?
Szybki, lekki, ręczny. Bez AI OCR. Dla tych, co chcą totalnej kontroli klawiaturą.
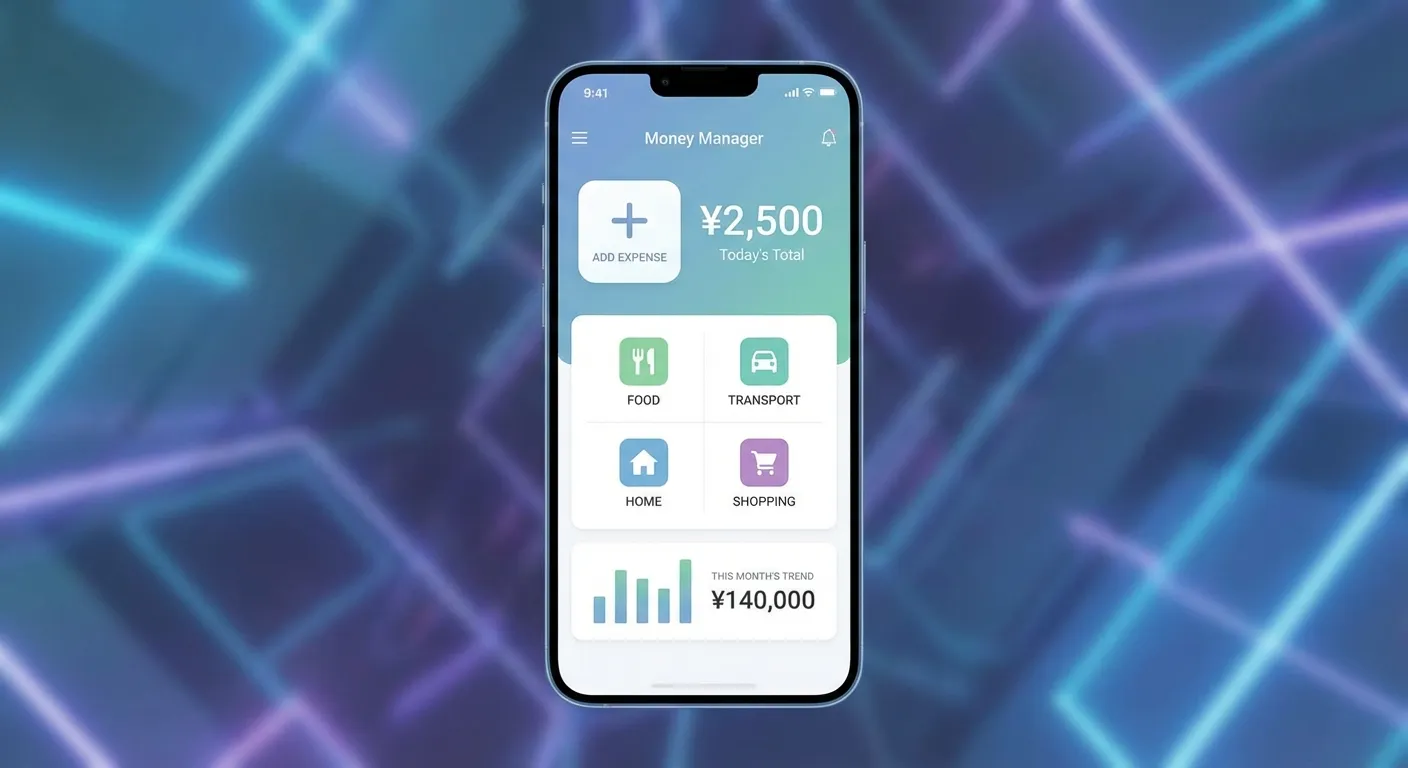
Podsumowanie: Zero fajerwerków. Wpisz kwotę, kategorię, idź dalej. Lekki, szybki, bez enterprise bloat — klasyczny „notes z kategoriami”.
Kluczowe funkcje: szybki ręczny wpis; własne kategorie; proste raporty per kategoria; wiele kont (gotówka, karta, bank); lekki UI nawet na starszych telefonach.
Mocne strony: krzywa nauki ≈ 0; wpis nie przerywa dnia; lekka appka; idealny na podstawowy log; Premium ~2,99 $ one-time (bez subskrypcji).
Słabe strony: brak skanera paragonów; ograniczony offline vs dedykowane local-first tool’e; brak AI / auto-kategorii; ads w Free; zbyt podstawowy przy wolumenie firmowych kwitów.
Dla kogo: minimaliści ręcznego logu.
Realnie: prostota i tempo są zaletą — brak OCR szybko boli, gdy zbierasz paragony pod PIT.
Jak wypadają w tabeli?
Portmoneo wygrywa Free/local/OCR. YNAB metodę. Spendee sharing. Wybierz ból, nie checklistę marketingową.
| App | Free | Offline/local | Skan paragonów | Privacy-first | Cena | Najlepsze dla |
|---|---|---|---|---|---|---|
| Portmoneo | Tak (5 skanów/dzień) | Local-first | Cloud AI OCR | Tak (bez bank sync) | Free → Premium w Play | Freelancer, podróż, prywatność |
| YNAB | Trial 34 dni | Ograniczony | Ręczne / bank | Bank-centric | ~99$/rok | Budżetowanie |
| PocketGuard | Ograniczony | Ograniczony | Nie rdzeń | Bank link | ~75$/rok | Szybki podgląd |
| Spendee | Bardzo ograniczony | Ograniczony | Nie rdzeń | Bank import | od ~3$/mc | Wspólne wydatki |
| Money Manager | Z reklamami | Ograniczony | Brak OCR | Umiarkowana | ~3$ one-time | Ręczne logi |
Jaki jest realny koszt w 2026?
Wartość > cena katalogowa. Free, który zżera godziny, jest drogi. Płatne, które oszczędza dzień admina, bywa tanie.
Które Free są naprawdę użyteczne?
Portmoneo (skan/CSV/local w limicie) i Money Manager (ręczne + ads). Reszta często to trial w przebraniu.
- Portmoneo: realny Free bez karty — limity dzienne jasne, nie „unlimited forever”.
- Money Manager: działa do ręcznych wpisów; ads w Free.
Które Free to wabik?
YNAB (34 dni), mocno okrojone PocketGuard i Spendee — bez upgrade’u workflow się kruszy.
Ile rocznie?
Od 0 zł (Portmoneo Free / Money Manager) przez ~36$ (Spendee) i ~75$ (PocketGuard) do ~99$ (YNAB). Premium Portmoneo — patrz Google Play.
Jak liczyć wartość?
Czas. Jeśli appka oszczędza 2h/mc admina, spina się rachunek. Spokój przy PIT i czysty eksport = dywidenda.
Nie patrz tylko na „2,99$/mc”. Appka bez sensownego OCR albo z wymuszonym bankiem może kosztować Cię więcej w stresie i literówkach. Bank Hiszpanii o cyfrowych narzędziach finansowych — kontekst: rosnące użycie tooli, wybór ma znaczenie.
Plusy i minusy każdej appki
Kompromisy. Portmoneo: prywatność vs mniejsza rozpoznawalność. YNAB: moc vs cena. PocketGuard: łatwość vs głębia. Spendee: sharing vs OCR. Money Manager: prostota vs brak skanera.
Portmoneo — pros/cons
Pros: privacy, local-first, Free z OCR w limicie. Cons: prostsze team features, brak iOS dziś. Best: freelancerzy i podróże.
- Pros: użyteczny Free, local ledger, brak bank sync, OCR AI, Tax Recovery, CSV/PDF/XLSX, proste UI, Android.
- Cons: młodsza marka, brak approvals, brak native QBO/Xero/Zapier, iOS waitlista.
- Best for: privacy-conscious, freelancers, consultants, travelers solo.
YNAB — pros/cons
Pros: zmiana zachowania, edukacja. Cons: cena, krzywa. Best: committed budgeters.
- Pros: sprawdzona metoda budżetowa; świetne materiały edukacyjne; solidny mobile; cele i planowanie; nawyki długoterminowe.
- Cons: stroma krzywa; wyższa cena vs czyste trackery; słaby offline; bank link do pełnej mocy; overkill na sam tracking/OCR.
- Best for: osoby committed do budżetowania i nauki systemu — nie do skanera paragonów pod PIT.
PocketGuard — pros/cons
Pros: prostota „In My Pocket”. Cons: bank link, mało detalu. Best: casual.
- Pros: ekstremalnie proste UI; koncepcja „w kieszeni”; auto-kategorie z banku; podgląd subskrypcji i rachunków.
- Cons: wymaga bank connection; ograniczony offline; skan nie jest rdzeniem; Free jak demo; mniej detalu niż specjalistyczne trackery.
- Best for: uproszczony budgeting i szybki overview bez ewidencji podatkowej.
Spendee — pros/cons
Pros: współpraca, wizualizacje. Cons: słaby skan, bank. Best: pary/roommates.
- Pros: shared expense management; dobre wykresy; multi-waluta; intuicyjne kategorie.
- Cons: OCR na drugim planie; ograniczony offline; bank import; cienki Free; mniej detalu przetwarzania paragonów.
- Best for: pary, współlokatorzy, multi-currency lifestyle.
Money Manager — pros/cons
Pros: szybki, one-time cost. Cons: tylko ręczne. Best: manual loggers.
- Pros: zero krzywej nauki; szybki wpis; lekki; one-time Premium; podstawowy tracking bez frills.
- Cons: brak OCR; ograniczony offline; brak AI; ads w Free; zbyt basic przy wolumenie firmowym.
- Best for: ręczny log i absolutna prostota.
Która appka pod Twój case?
Freelancer → Portmoneo. Budżetowy hardcore → YNAB. Para → Spendee. Casual → PocketGuard. Manual → Money Manager. Nie forsuj mismatch.
Freelancer / konsultant
Portmoneo. Niski próg, OCR, eksport, local ledger, bez seat minimum.
Potrzeby: koszty pod PIT, skany, CSV dla księgowej, praca offline w terenie, nieregularne przychody. Portmoneo pokrywa to bez udawania ERP. Notatki / tagi przy wydatku pomagają oddzielić klientów — bez obietnic „project P&L jak w Jira”. Free (5 skanów/dzień) pozwala zacząć bez karty; Premium, gdy wolumen skanów urośnie. Android na Google Play; iOS na waitliście.
Privacy-conscious
Portmoneo. Local-first + brak bank login + jawna cloud analysis przy OCR.
Wymagania: ewidencja na telefonie, opcjonalna sync, zero obowiązkowego bank feed, czytelna polityka danych. Portmoneo nie sprzedaje „on-device OCR analysis” jako mitu — mówi wprost: ledger lokalnie, analiza AI w chmurze przy skanie. Obrazy przy OCR idą do cloud AI; nie twierdzimy, że „nigdy nie opuszczają telefonu” przy analizie.
Częste podróże
Portmoneo. Zapis lokalny w locie; sync w hotelu. Multi-waluta na paragonie.
Wymagania: pełny offline na ledgerze, niezawodna sync, szybki capture, timestamps sensowne niezależnie od strefy. OCR AI odpalisz, gdy wrócisz do netu — ledger nie czeka na LTE, by w ogóle zapisać wydatek. Koniec „connection error” blokującego sam zapis.
Twardy budżet
YNAB. Płacisz i uczysz się systemu. Portmoneo nie jest YNAB-klonem.
Wymagania: zintegrowany budżet + tracking, cele, edukacja, metodologia. Jeśli to Twój job — YNAB. Jeśli job to paragony i eksport — nie forsuj mismatch. Portmoneo świadomie nie pozycjonuje się na budżetowe cele/limity.
Wspólne wydatki
Spendee. Shared wallets > biurokracja.
Wymagania: wspólne kategorie, multi-user, wizualizacje, dzielenie kosztów. Spendee jest tu naturalnym wyborem; Portmoneo celuje w solo/JDG, nie we flatshare UX.
Prosty log
Money Manager albo Portmoneo Free (ręczny wpis + skan w limicie).
Wymagania: proste UI, podstawowe kategorie, szybki wpis, zero złożoności. Money Manager wygrywa lekkością; Portmoneo Free dokłada OCR w limicie 5/dzień, gdy zaczynasz zbierać firmowe kwity.
Scenariusze z życia: jak wygląda wybór po dwóch tygodniach?
Po 14 dniach wiesz więcej niż po godzinie czytania rankingów. Parallel run z Twoim obecnym chaosem (galeria + Excel) jest tańszy niż rok złej subskrypcji.
Freelancer z delegacjami
Zofia (UX, JDG) jeździ do klientów. Wcześniej: zdjęcia w galerii + nocne klepanie. Po Portmoneo: skan przy kasie, notatka „Klient X”, eksport CSV dla księgowej w piątek. Limit Free 5 skanów/dzień wystarczał przy 2–3 kwitach dziennie; Premium weszło, gdy sezon konferencji podbił wolumen. Bank sync nie był opcją — nie chciała oddawać logowania. iOS waitlista ją irytuje (ma iPhone’a prywatnie), więc służbowo trzyma Androida.
Para dzieląca mieszkanie
Marek i Ania potrzebowali shared wallet, nie Tax Recovery. Spendee wygrał UX wspólnych kategorii. Portmoneo nie forsowali — zły fit. To też sukces rankingu: wskazać, kiedy nie brać Portmoneo.
Budżetowy hardcore
Tomek wyszedł z długu karty z YNAB. Płaci ~99 $/rok i traktuje to jak kurs + tool. Skaner paragonów był drugorzędny. Gdy potrzebował OCR pod działalność, dorzucił Portmoneo Free obok YNAB — dwa joby, dwa tool’e, zero udawania, że jedna appka robi wszystko.
Privacy w branży regulowanej
Ewa (konsulting medyczny) nie może podpinać banku do third-party. Portmoneo: local-first ledger, brak bank sync, OCR cloud AI z jasnym komunikatem. IT akceptuje, bo nie ma credential sharing do konta.
Jak uczciwie testować OCR i offline przed commit?
Pięć trudnych kwitów + tryb samolotowy. Jeśli appka pada na reality check — odpada, niezależnie od marketingu.
- Zmiętý termik z supermarketu.
- PDF faktury z maila.
- Paragon z VAT w cenie i bez.
- Kwit w obcej walucie.
- Ciemne zdjęcie z restauracji.
Dla każdej pozycji mierz: czas do poprawnego rekordu + ile pól poprawiasz. Potem tryb samolotowy: czy zapiszesz wydatek i edytujesz kategorię lokalnie? W Portmoneo ledger przechodzi; świeża analiza AI czeka na net — i to jest OK, jeśli wiesz o tym z góry.
Na koniec: eksport CSV. Oddaj księgowej. Jeśli mówi „da się wciągnąć” — masz fit. Nie konfiguruj fikcyjnych konektorów QuickBooks/Xero.
Jak zacząć z nowym trackerem?
Mały start. Jedna appka. Jeden skan dziś. Nawyki przed power-feature’ami.
Implementacja robi różnicę większą niż ranking. Poniżej checklista startu, którą warto przejść serio — nie „kliknij Next” i zapomnij.
Wybór według case
Przejrzyj rekomendacje wyżej. Privacy + Travel → Portmoneo. Budżet → YNAB. Overview → PocketGuard. Sharing → Spendee. Manual → Money Manager / Portmoneo Free.
- Privacy + Travel → Portmoneo
- Budżet → YNAB
- Szybki podgląd → PocketGuard
- Sharing → Spendee
- Ręczne → Money Manager / Portmoneo Free
Nie bierz dwóch appkek „na zapas” w pierwszym tygodniu. Jedna appka, jeden rytuał, potem ewaluacja.
Setup konta
Profil → waluta → kategorie. 5 minut personalizacji = chęć używania.
- Załóż Free / trial bez zobowiązań (Portmoneo: bez karty).
- Ustaw kategorie i walutę bazową.
- Bank łącz tylko jeśli chcesz i appka tego wymaga (Portmoneo: nie łączysz — nie ma bank sync).
- Przejdź UI: gdzie skan, gdzie historia, gdzie eksport, gdzie (opcjonalnie) Tax Recovery.
- Zrób 2–3 testowe skany / wpisy — w tym jeden trudny kwit.
Kategorie pod siebie
Nazwy, które rozumiesz. „Jedzenie” → „obiad z klientem”, jeśli pomaga przy PIT.
- Przejrzyj domyślne koszyki.
- Dopasuj do życia / działalności (materiały, software, podróż, marketing, home office).
- Freelancer: tagi klienta / projektu, jeśli pomagają przy fakturowaniu i rentowności.
- Najczęściej używane kategorie trzymaj pod ręką — offline nie lubi 40-pozycyjnego drzewa.
Spójność > perfekcja. Lepiej 8 kategorii używanych zawsze niż 30, w których się gubisz.
Test OCR
Stres-test. Zmiętý kwit, ciemne zdjęcie, PDF faktury. Czy appka przechodzi reality check?
- Różne typy: termik, PDF, e-mail screenshot, faktura.
- Porównaj pola z oryginałem i popraw błędy od razu.
- Sprawdź batch / serię, jeśli wolumen rośnie.
- Oceń sugestie kategorii — czy mają sens po 5–10 skanach.
- W Portmoneo: pamiętaj, że analiza to cloud AI (net); ledger działa lokalnie.
Eksport / „integracje”
Upewnij się, że dane wychodzą. W Portmoneo: CSV Free; PDF/XLSX Premium. Brak Zapier — share sheet Androida.
- Nie konfiguruj fikcyjnych konektorów QuickBooks/Xero, jeśli ich nie ma.
- Przetestuj CSV / Excel / PDF pod swoją księgową.
- Wyślij próbkę i potwierdź, że da się wciągnąć.
- Ustaw rytuał eksportu (tydzień / miesiąc) jako backup poza appką — redundancja > wiara w sync.
Codzienny rytuał
Reguła 5 sekund. Skan od razu. Korekta od razu. Nie buduj góry na niedzielę.
- Skan w momencie zakupu (albo ręczny wpis, gdy netu brak i OCR poczeka).
- Popraw OCR natychmiast.
- Trzymaj kategorie spójne.
- Eksport tygodniowy/miesięczny.
- Przegląd trendów w analityce — bez udawania, że to coaching budżetowy à la YNAB.
Review po 2–4 tygodniach
Pytanie: „Czy to oszczędza czas?” Tak → zostań / upgrade. Nie → eksport CSV i zmiana. Nie tkwić w tarciu.
- Czy appka wspiera Twoje cele (PIT, privacy, podróże, budżet)?
- Czego brakuje w workflow?
- Czy cena (lub Free) jest warta wartości?
- Jeśli nie — eksportuj i przełącz. Czas i finanse są zbyt drogie na złą appkę.
Czego Portmoneo świadomie nie obiecuje (i dlaczego to OK)?
Nie jesteśmy Expensify, YNAB ani bank-feed wallet. Fokus: skan + local ledger + eksport. Reszta to inny produkt.
- Nie: unlimited Free forever — Free ma 5 skanów AI/dzień (Premium zdejmuje limit).
- Nie: on-device OCR analysis zamiast chmury — capture może być lokalny; analiza AI idzie przez cloud.
- Nie: magiczne progi dokładności w claimach — review trudnych kwitów jest częścią jakości.
- Nie: bank sync — świadomy brak, nie „coming soon bank feed”.
- Nie: natywne QuickBooks/Xero/Zapier — eksportujesz pliki.
- Nie: budżetowe cele/limity jako pozycjonowanie — idź do YNAB, jeśli to Twój job.
- Nie: iOS App Store dziś — waitlista; Android na Google Play.
- Nie: nazwy konkretnych silników AI w copy — mówimy cloud AI / OCR paragonów / lokalna baza wydatków.
Ta lista to nie wada ukryta — to kontrakt uczciwości. Łatwiej wybrać Portmoneo albo świadomie wybrać coś innego, niż kupić mit i się wkurzyć w tygodniu 2.
Jak Portmoneo wypada w tym rankingu po product truth 2026?
Wygrywa tor privacy/travel/freelancer. Przegrywa tor hardcore budżet (YNAB) i tor shared wallets (Spendee). To fokus, nie porażka.
Gdybyśmy mieli streścić Portmoneo w pięciu zdaniach bez marketingu:
- Android na Google Play; iOS na waitliście.
- Free: 5 skanów AI/dzień, CSV, limity historii — nie unlimited forever.
- Ledger local-first; OCR/chat = cloud AI przy netcie.
- Zero bank sync, zero Zapier, zero native QBO/Xero.
- Tax Recovery i eksport pod księgową > cele budżetowe.
Jeśli te pięć zdań brzmi jak Twój tydzień — zostań przy Portmoneo. Jeśli brzmi jak „za mało budżetu / za mało bank feed / za mało iPhone’a” — wybierz inny tor świadomie. Ranking, który ukrywa te trade-offy, nie jest rankingiem — jest reklamą.
Tabela decyzji w jednej linii
| Jeśli Twój ból to… | Bierz… | Nie forsuj… |
|---|---|---|
| Paragony + PIT + privacy | Portmoneo | YNAB jako skaner |
| Zero-based budget | YNAB | Portmoneo jako coach budżetu |
| Shared flat expenses | Spendee | Portmoneo jako shared wallet |
| Szybki „ile mogę wydać” | PocketGuard | Portmoneo jako bank feed |
| Tylko ręczny log | Money Manager | ciężki suite |
| Enterprise approvals | Expensify | Portmoneo |
Porównaj też alternatywy Expensify i najlepsze skanery paragonów, jeśli Twój bottleneck to OCR albo ucieczka z team planu.
Jak czytać rankingi trackerów bez FOMO?
Ignoruj „nr 1 w świecie”. Patrz: Free vs trial, bank wymuszony czy nie, offline ledger vs capture-only, eksport plików vs lock-in. Reszta to teatr.
W 2026 każdy landing page obiecuje AI. Oddziel signal od noise:
- Signal: limit Free napisany wprost; local-first; brak bank sync (albo jasno opcjonalny); CSV wychodzi; platforma (Android live / iOS waitlista) bez ściemy.
- Noise: „najlepsza budget app ever”, magiczne progi dokładności, „natywne QBO” bez konektora, „obrazy nigdy nie opuszczają telefonu” przy cloud OCR, feature bloat (voice + Zapier + budżet + team approvals w jednej appce solo).
Portmoneo wygrywa konkretny tor: freelancer / privacy / podróż / ewidencja. Przegrywa tor YNAB (metoda budżetowa) i tor Expensify (enterprise approvals). To nie wada — to fokus. Ranking, który twierdzi, że jedna appka wygrywa wszystkie tory, kłamie albo sprzedaje suite.
Jeśli po przeczytaniu tabeli nadal nie wiesz, co wybrać, zrób prosty test decyzji:
- Czy musisz mieć bank feed? → nie Portmoneo (i OK).
- Czy musisz mieć zero-based budget? → YNAB.
- Czy musisz skanować paragony pod PIT bez banku? → Portmoneo.
- Czy dzielisz wydatki z partnerem? → Spendee.
- Czy wystarczy ręczny log? → Money Manager.
Jedna odpowiedź „tak” zwykle wystarcza, by wybrać tor. Dwie odpowiedzi „tak” z różnych torów = dwa tool’e albo świadomy kompromis.
Reality check 2026: czego rankingi zwykle nie mówią
Nie mówią o limicie Free, o tym czy OCR jest w chmurze, o bank sync jako ukrytym must-have i o tym, czy „integracja QBO” to przycisk czy CSV.
Czytając porównania trackerów, filtruj:
- Unlimited Free OCR — rzadko prawdziwe; Portmoneo mówi wprost: 5 skanów/dzień na Free.
- On-device AI analysis — marketingowy skrót; u nas analiza = cloud AI, ledger = local-first.
- >95% accuracy — nie kopiujemy jako claim produktu; liczy się review loop.
- Bank sync obowiązkowy — Portmoneo go nie ma i nie będzie udawać.
- Native QBO/Xero — u nas eksport plików, nie live sync.
- iOS + Android „już” — Portmoneo: Android live, iOS waitlista.
- Budżet jako główna obietnica — YNAB/Spendee; Portmoneo to skaner + tracker wydatków firmowych, nie koperty.
Ten filtr oszczędza miesiąc złej subskrypcji. Potem i tak zrób parallel run na swoich kwitach.
Jak czytać tabelę porównawczą w tym artykule bez wpadki w feature FOMO?
Zaznacz kolumny, których naprawdę użyjesz w 30 dni. Reszta to ozdoba.
Jeśli nie robisz approvals — kolumna „workflows” Expensify nie jest Twoim KPI. Jeśli nie uczysz się zero-based — YNAB nie jest „lepszy”, tylko inny. Jeśli nie łączysz banku z powodów privacy — appki bank-first spadają z shortlisty niezależnie od ocen w store. Portmoneo wygrywa, gdy Twoje 30 dni to skan, kategoria, eksport. Przegrywa, gdy Twoje 30 dni to polityka kart i CFO dashboard.
FAQ
Najlepsza darmowa?
Portmoneo (skan/OCR w limicie 5/dzień) lub Money Manager (ręczne). Oba dają realną użyteczność za 0 zł — Portmoneo z ewidencją skanów, Money Manager z lekkim logiem.
Muszę łączyć bank?
Nie. Portmoneo działa bez. Inne często wymagają bank link do pełnej mocy. Wybierz wg komfortu prywatności i polityki IT.
Najlepszy OCR?
Portmoneo stawia na cloud AI + Twoją weryfikację. Unikamy dogmatu o magicznych progach dokładności w claimach. Liczy się tempo do poprawnego rekordu na trudnym kwicie, nie screenshot z labów.
Offline?
Portmoneo = local-first ledger (zapis, edycja, historia). OCR AI przy analizie potrzebuje netu. Inne = często tylko częściowy capture albo „offline” w cudzysłowie. Testuj tryb samolotowy przed wyjazdem — to 2 minuty, które oszczędzają dzień delegacji.
Freelancer?
Portmoneo — niski koszt + detal pod ewidencję + eksport. Bez min. seatów team planu. Tax Recovery i CSV pod księgową są ważniejsze niż shared wallets. iOS waitlista: plan B to Android służbowy albo czekanie.
Małe teamy?
Solo/JDG i małe ekipy bez approvals — tak (Portmoneo/Spendee). Korpo z politykami kart — Expensify, nie Portmoneo. Shared categories ≠ multi-level approval workflow.
Eksport przy zmianie appki?
Tak — CSV Free w Portmoneo. Nie wchodź w tool, który zamyka dane. Plik = wolność. PDF/XLSX w Premium, gdy księgowa chce ładniejszy pakiet. Rób backup miesięczny zanim pokochasz UI.
Co jeśli chcę zmienić później?
Eksport CSV → import / archiwum w nowej appce. Proste, jeśli masz plik; niemożliwe, jeśli go nie masz. Parallel run 2 tygodnie przed anulowaniem starej subskrypcji to standard higieny.
Ile czasu realnie oszczędzasz (i kiedy Premium ma sens)?
Jeśli skanujesz >5 kwitów dziennie albo potrzebujesz PDF/XLSX i pełnej historii — Premium zwykle spina się w pierwszym miesiącu. Jeśli masz 1–2 kwity dziennie — Free wystarczy na nawyk.
Policz zgrubnie: 10 minut klepania × 20 dni = >3 h/mc; OCR + review 1–2 minuty × 20 = <1 h/mc. Różnica wraca jako billable time albo weekend. Free Portmoneo: 5 skanów AI/dzień, CSV, 90 dni historii, analityka do 3 miesięcy. Premium: nielimitowane skany, PDF/XLSX, dłuższe okna, raport podatkowy, bez reklam. Ceny w Google Play. Android live; iOS waitlista. Bez bank sync i bez native QBO/Xero. Nie upgrade’uj „bo AI” — upgrade’uj, gdy limit dzienny albo brak PDF zaczyna Cię spowalniać.
Szybki plan testu 14 dni (zanim pokochasz UI)
Dni 1–3 setup i trudne skany. Dni 4–10 nawyk. Dni 11–14 eksport + decyzja. Bez parallel run kupujesz reklamę, nie tool.
Dzień 1: zainstaluj Portmoneo (Android) albo finalistę z shortlisty. Ustaw kategorie.
Dzień 2–3: pięć najbrzydniejszych kwitów; mierz minuty review. Pamiętaj: Free Portmoneo = 5 skanów AI/dzień.
Dzień 4: tryb samolotowy — ledger musi żyć bez OCR AI.
Dzień 5–10: tylko nowe wydatki firmowe w appce; zero „dopiszę w niedzielę”.
Dzień 11: CSV do księgowej / do siebie w Excelu.
Dzień 12–13: porównaj z YNAB/Expensify/Spendee jeśli testujesz równolegle.
Dzień 14: commit albo drop — bez sentymentu.
Product truth przy decyzji Premium: limit dzienny boli / potrzebujesz PDF-XLSX / dłuższej historii. Nie: „bo konkurencja ma bank sync”. Portmoneo bank sync nie ma. iOS waitlista: jeśli nie masz Androida, nie forsuj — wybierz live iOS tool albo czekaj.
Podsumowanie: jak znaleźć swój tracker 2026?
Fit. Freelancer/podróż/privacy → Portmoneo. Budżet → YNAB. Team enterprise → Expensify. Wybierz problem, nie reklamę.
„Idealna” appka to ta, której używasz codziennie. Dla większości solo — freelancerów, konsultantów, privacy-first i podróżujących — Portmoneo bilansuje OCR cloud AI, local-first, uczciwy Free z limitem 5 skanów/dzień i brak bank sync. Nie jest YNAB. Nie jest Expensify. Jest focused trackerem, który przeżywa lot i sezon PIT.
Klucz: eksperyment. Większość daje Free lub trial. Start 2–4 tygodnie, potem decyzja na podstawie realnego tarcia — nie na podstawie feature matrix z bloga. Twoja kontrola finansów zależy od nawyku skanu, nie od liczby logo na landingu konkurencji w Google Play.
Co zabrać z tego rankingu (jedna strona A4)
Portmoneo = skan + local ledger + eksport bez banku. YNAB = budżet. Expensify = team/karty. Money Manager = lekki ręczny log. Wybierz jedną oś bólu.
Zapisz na kartce: prywatność (tak/nie bank), OCR (tak/nie), offline ledger (tak/nie), platforma (Android teraz / iOS waitlista), limit Free (5 skanów/dzień u Portmoneo). Jeśli Twoja kartka zgadza się z Portmoneo — testuj Free tydzień na prawdziwych fakturach i termikach, nie na demo z landingu. Jeśli nie — nie kombinuj na siłę „bo blog pochwalił”. Ranking ma sens tylko jako mapa fit do Twojego tygodnia pracy i realnych kwitów, nie jako podium olimpijskie.
Gotowy? Wypróbuj Portmoneo Free na Androidzie. Skanuj, trzymaj ledger lokalnie, eksportuj CSV. iOS na waitliście. Bez bank sync, bez natywnego QBO/Xero, bez ściemy o magicznych progach.